支付宝又有了大动作!
继去年在保险领域推出“车险分”“定损宝”两项业务之后,最近又搞出了一个不用交钱险种!
一人生病,众人出钱
中国有句老话,叫“众人拾柴火焰高”。
支付宝此次推出的保险业务,则是把这句话发挥到了极致。
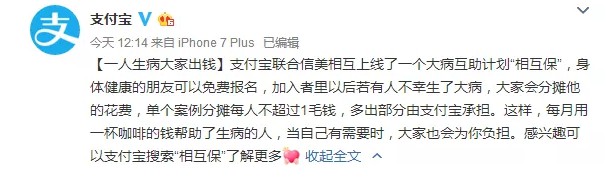
昨天(10月16日),蚂蚁金服联手信美相互保险面向蚂蚁会员推出 “相互保”,用来降低大病保障门槛以及实现大家互助共济。
目前只要在支付宝搜索“相互保”关键词,就能找到该项服务的相应入口。在自主选择授权芝麻分评估、签署付款授权服务等协议后,便可以直接加入这项保障计划。
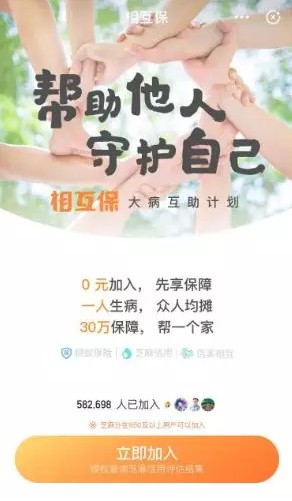
所以这个“相互保”到底是何方神圣,为何敢给自己加上“0元加入,先享保障”、“一人生病,众人均摊”的标签。
支付宝给出的资料显示,芝麻信用在达到650分及以上的用户,无需交费,就能参加此项保险,获得包括恶性肿瘤在内的100种大病保障。也就是说,各位小主在加入其中之后,倘若不幸患病,那“相互保”就会给你赔钱了。
听起来和普通的大病医疗保险并无两样,可关键点在于“相互保”却是0元加入。按照“天下没有免费午餐”的真理,“相互保”其实也会产生一定的费用。即在他人患病产生赔付时才会参与费用分摊,自身患病则可一次性领取保障金。
如此新奇的方式,也难怪有网友把它调侃为“共享保险”。玩笑归玩笑,作为一项会产生费用的保险服务,大家最关心的还是“相互保”到底会产生多少费用?
小投入,大回报?
如今,随着国民生活水平的日益提高以及风险防范意识的增强,购买一份商业保险成为了不少家庭的选择。
但很明显,和市面上的普通保险根据年龄、疾病等因素进行定价,需要率先支付保费不同,“相互保”是在免费入保享受保障,按照实际发生赔付案例的情况进行费用分摊。
在协议说明中,“相互保”有提到在每个月的7日和21日为案件公示期,14日和28日将会在支付宝自动划扣分摊金额,并且每一个赔付案件的分摊金额不会超过1毛钱。
至于分摊金额是如何计算,支付宝也举出了具体的例子。
以“相互保”中成员人数为500万,公示100个出险案例,最高赔付金额为3000万,加上协议中规定的10%管理费300万。以此计算,也就是500万人要一起分摊3300万,每人当期扣除保费为6.6元。
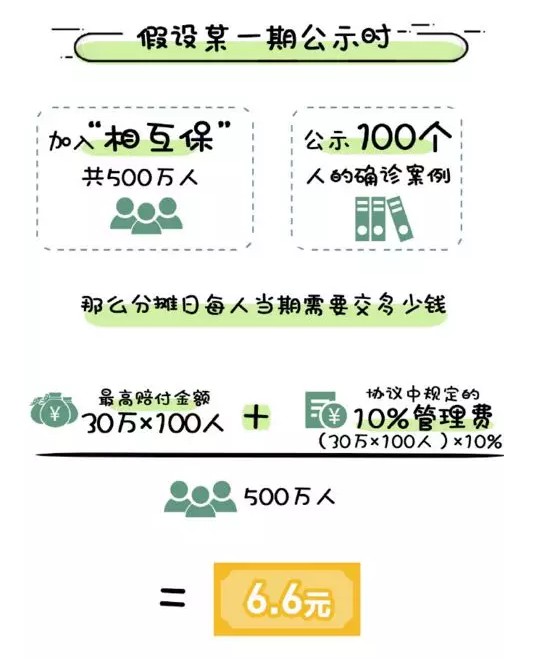
图片来源:支付宝官博
按照这个例子推算下去,一个月为2个公示期,一年下来保费大概为160元左右。
从长远来看,对于资金不充裕的老百姓而言,“相互保”确实能够降低大病医疗保障门槛。对于其他参与者而言,也能够尽自己一份绵薄之力帮助更多有需要的人。
不难看出,这些年支付宝都在致力于咱们老百姓的看病问题。比如会时不时的推出免费医疗金活动,再到昨天联合杭州市余杭区卫计局上线首个拥有“全流程刷脸就医”功能的实体医疗机构。
一个个大动作不断席卷而来,是真心实意为咱们老百姓做事情。不过,从另一方面看,这背后其实也隐藏了支付宝与微信的较劲。
微支大战,用户受利
如果说有人的地方,就有江湖。那么,有支付宝的地方,一定有微信。
作为中国移动支付的两大巨头,支付宝和微信一直都是你追我赶的姿态。从最开始的红包大战,到现在我们生活的各个领域,几乎都能看见两家的身影同时存在。通过各种咱们老百姓意想不到的操作,收割着一波又一波的用户。
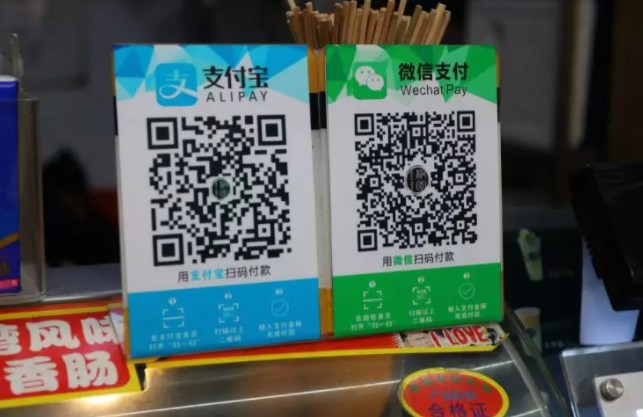
以免费发放医疗金为例,在支付宝推出的同时,绝对能看见微信有同样的动作。再比如支付宝在上线余额宝之后,微信会推出功能相似的理财通。
根据中国网络咨询公司iResearch,微信第二季度占据了中国第三方移动支付市场的39.8%,支付宝占了54.5%。而在2014年之时,微信支付仅占8.9%,支付宝占了79.9%。
两家通过这样的打法,目前支付宝保持第一的位置,微信则是紧随其后。
当然,伴随着这两大巨头的创新,咱们的生活也开始发生翻天覆地的变化。出门不带钱包是,拿出手机扫一扫二维码就能走遍全中国已成常态。
就像俗话说得好,有竞争才有进步,祝福两家越来越好。


